Как проверить квартиру и условия рассрочки
Покупатель открывает план квартиры, сверяет площадь комнат и пытается понять, насколько будущий объект соответствует реальному бытовому сценарию и бюджету. На этом же этапе в поле зрения попадают квартиры в рассрочку от застройщика: такой способ оплаты расширяет выбор, но добавляет к проверке самой квартиры ещё один обязательный блок — договор, график платежей и условия расчётов.
Привлекательная цена имеет смысл только тогда, когда понятно, какой объект передадут, сколько денег потребуется за весь срок и что произойдёт при изменении площади, просрочке или досрочной оплате.
Поэтому планировку, статус объекта, условия рассрочки и будущие расходы лучше рассматривать одновременно. Ошибка в характеристиках квартиры обнаружится при приёмке, неудачный график платежей — в семейном бюджете, а неясное условие договора может проявиться уже после внесения значительной суммы.
Чем раньше эти блоки сопоставлены между собой, тем меньше решений приходится принимать под давлением сроков акции или обещания быстро растущей цены.
Проверка начинается не с отделки, а со статуса объекта
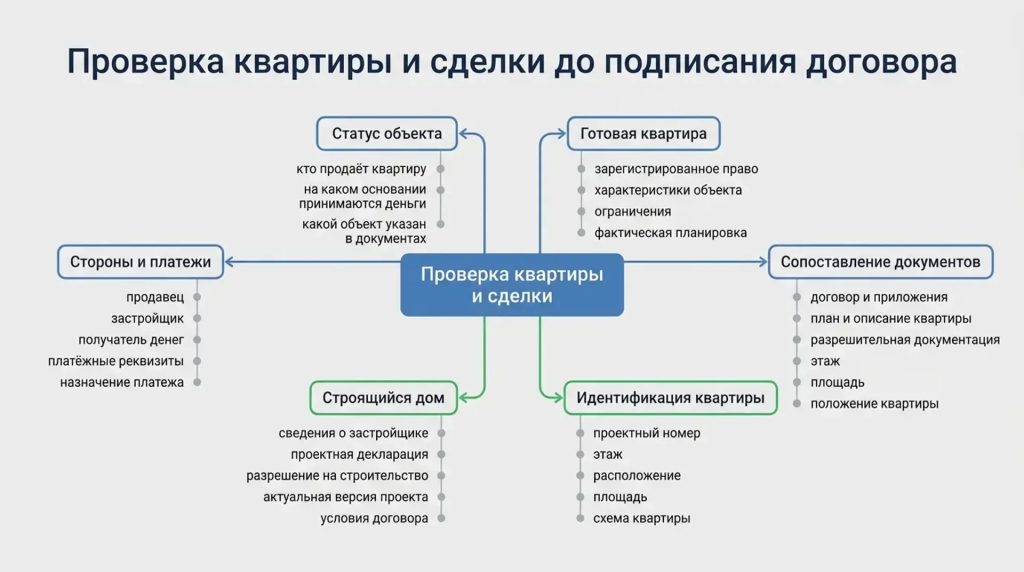
До обсуждения размера первоначального взноса покупателю нужно понять, кто продаёт квартиру, на каком основании принимаются деньги и какой именно объект описан в документах. Для строящегося дома проверяют сведения о застройщике, проектную декларацию, разрешение на строительство, данные о проекте и условия конкретного договора. Для готового объекта дополнительно сопоставляют адрес, этаж, площадь, кадастровые характеристики и сведения о зарегистрированном праве.
Расхождение в существенной характеристике требует объяснения до подписания. Номер квартиры в рекламном предложении, обозначение на поэтажном плане и описание в приложении к договору должны позволять без догадок определить один и тот же объект. Общей формулировки «однокомнатная квартира такой-то площади» недостаточно, если из документов невозможно уверенно понять её расположение и характеристики.
Что проверяют в строящемся доме
При покупке на стадии строительства часть будущих свойств квартиры существует только в документах. Покупатель ещё не может проверить фактическую отделку, шум или вид из окна в полностью сложившейся среде, поэтому большее значение получают проектные сведения и договор.
Полезно сопоставить то, что показывает менеджер, с опубликованными характеристиками проекта. Если в презентации фигурируют определённые материалы, благоустройство, формат двора или оснащение, важно понять, какие из этих характеристик закреплены в документах, а какие остаются рекламным описанием.
Изучать лучше актуальную версию сведений. Проект может изменяться в предусмотренном порядке, поэтому старая сохранённая копия документа не всегда показывает текущие параметры и сроки.
Как идентифицировать конкретную квартиру
В договоре и приложениях должны быть указаны характеристики, позволяющие определить приобретаемый объект: проектный номер, этаж, расположение, площадь и другие параметры конкретной схемы сделки.
Отдельного внимания требует площадь. Для строящегося объекта проектное значение впоследствии может уточняться после обмеров, поэтому заранее нужно понимать, как договор регулирует такую разницу.
Планировку полезно рассматривать не только юридически, но и практически. На схеме стоит отметить окна, двери, вентиляционные каналы, стояки и основные зоны будущей мебели. Дополнительные метры не исправят помещение, где нормальный шкаф перекрывает проход или стол невозможно разместить рядом с естественным светом.
Кто подписывает договор и принимает деньги
Название продавца, застройщика или другой стороны сделки нужно сопоставлять с договором и платёжными реквизитами. Если документы подписывает одна организация, деньги принимает другая, а передавать квартиру должна третья, роли каждого участника должны быть понятны.
Сложная структура сама по себе не означает проблему. Вопрос возникает тогда, когда покупатель не может получить ясное документальное объяснение, на каком основании конкретная сторона принимает деньги или действует от имени другой организации.
Назначение платежа тоже лучше сверять буквально с документами. Это особенно важно при крупном первоначальном взносе или промежуточном платеже.
Готовый объект требует дополнительной проверки
Если квартира уже существует как зарегистрированный объект недвижимости, набор проверок меняется. Помимо договора, смотрят сведения о зарегистрированном праве, характеристиках объекта и отражённых ограничениях.
Свежесть таких данных имеет значение. Документ, полученный задолго до сделки, не показывает изменений, произошедших после его формирования.
Для готовой квартиры фактическую планировку уже можно сопоставить с документами непосредственно на месте. Если стены, проёмы или состав помещений заметно отличаются, причину лучше выяснить до расчётов.
Между собой сопоставляют:
- договор и приложения;
- план и описание квартиры;
- проектную декларацию и сведения о проекте;
- разрешительную документацию;
- данные о застройщике или другой стороне сделки;
- этаж, площадь и положение квартиры;
- платёжные реквизиты;
- порядок оформления прав по выбранной схеме;
- сведения об ограничениях для готового объекта.
Как рассрочка меняет цену и порядок приобретения
Рассрочка означает оплату квартиры частями по согласованному графику, но сами схемы могут заметно различаться. В одном предложении цена фиксируется на весь период, в другом появляется удорожание, в третьем размер отдельных платежей зависит от срока или первоначального взноса. Поэтому оценивать нужно не название программы, а конкретные обязательства покупателя.
Рассрочку также не стоит автоматически воспринимать как аналог ипотеки. В зависимости от схемы банк может не участвовать в покупке вообще, а правила проверки покупателя и последствия задержки определяются не банковским кредитным договором, а документами конкретной сделки. Более простой вход не означает, что будущая нагрузка автоматически становится ниже.
Первоначальный взнос не показывает реальную нагрузку
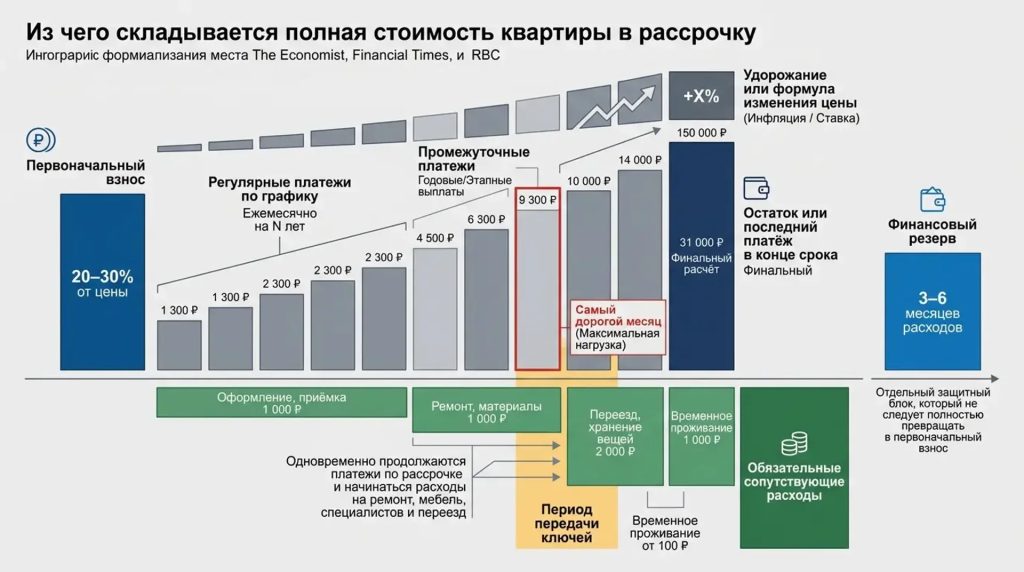
Небольшой первый платёж делает предложение визуально доступнее, но важнее посмотреть, что происходит дальше. Остаток может выплачиваться равномерно, крупными периодическими частями или почти полностью в конце срока.
Поэтому график удобнее читать не только сверху вниз. Сначала полезно найти самый крупный и последний платежи, затем промежуточные суммы и только после этого возвращаться к первоначальному взносу.
Так сразу видно, нет ли в конце периода финансового «хвоста», который значительно превышает обычную ежемесячную нагрузку.
Промежуточные платежи
Особенно легко пропустить взнос, который назначен через несколько месяцев и отличается от регулярных платежей. В рекламном расчёте он может теряться между небольшими одинаковыми суммами.
Для семейного бюджета такой платёж способен оказаться главным ограничением всей схемы. Поэтому его нужно сразу поставить в календарь рядом с другими крупными расходами того периода.
Если источник денег для промежуточного взноса — продажа другого имущества, премия или будущий кредит, этот сценарий лучше оценивать отдельно, а не считать гарантированным.
Последний платёж
Большой последний взнос — одна из наиболее важных строк графика. Первые месяцы рассрочки могут быть комфортными, а основная финансовая нагрузка переносится ближе к получению квартиры или окончанию программы.
Покупателю нужно заранее понимать, из каких средств будет закрыт остаток. Если предполагается ипотека, её нельзя считать автоматически одобренной заранее: финансовые обстоятельства и требования банка к моменту обращения могут измениться.
Поэтому полезно иметь альтернативный сценарий, а не строить всю схему на одном будущем источнике денег.
Переход права и получение ключей
Момент оплаты, передачи квартиры и оформления права зависит от конкретной структуры договора. Эти события не следует автоматически считать одним этапом.
Ключи могут передаваться после полного расчёта или при наступлении другого предусмотренного условия. Если пользоваться объектом разрешается раньше окончательной выплаты, отдельно нужно понять, кто несёт расходы на содержание, какие действия с квартирой допустимы и что происходит при прекращении договора.
Особенно важны вложения в ремонт. Если значительная часть цены ещё не оплачена, порядок использования помещения должен быть понятен до начала дополнительных расходов.
| Условие | Что проверить | Чем опасна неясность |
| Полная цена | фиксирована ли сумма и когда она может изменяться | фактическая стоимость становится выше расчётной |
| График | даты и суммы всех платежей | крупный взнос обнаруживается слишком поздно |
| Просрочка | последствия и порядок уведомления | задержка создаёт дополнительные расходы |
| Досрочная оплата | допустима ли и влияет ли на цену | ожидаемая экономия может не возникнуть |
| Расторжение | условия и сроки возврата денег | часть суммы оказывается надолго недоступной |
| Переход права | на каком этапе возникает право | ожидания не совпадают со структурой сделки |
| Передача квартиры | когда выдают ключи и кто несёт расходы | ремонт начинается до понятного оформления отношений |
Полная стоимость видна только в календаре платежей
Сравнивать две рассрочки только по размеру ежемесячного платежа неудобно. Один вариант может выглядеть дешевле первые полгода, но содержать крупный финальный взнос или более высокую общую стоимость. Другой требует большего первоначального платежа, зато дальше нагрузка распределена равномернее.
Поэтому полезно считать всю финансовую схему в календаре. В него заносят каждый обязательный платёж продавцу, сопутствующие расходы, будущий ремонт и те траты, которые появятся около момента передачи квартиры.
Сначала складывают все платежи продавцу
В расчёт входят первоначальный взнос, регулярные суммы, промежуточные платежи и остаток в конце срока. Если договором предусмотрено удорожание или другая формула изменения цены, её тоже учитывают.
После этого получившуюся сумму сравнивают с вариантом полной оплаты или другими доступными схемами.
Только такой расчёт показывает цену рассрочки как единой финансовой конструкции, а не набор привлекательных ежемесячных цифр.
Затем добавляют сопутствующие расходы
Покупка не заканчивается платежами продавцу. В зависимости от конкретной сделки и состояния квартиры могут понадобиться расходы на оформление, приёмку, ремонт, материалы, переезд, хранение вещей и временное проживание.
Не все статьи возникают у каждого покупателя. Задача состоит не в том, чтобы автоматически прибавить максимально возможный список, а в том, чтобы проверить каждую потенциальную статью заранее.
Особенно плотный финансовый период часто возникает возле передачи ключей, когда одновременно продолжается рассрочка и начинается подготовка квартиры к заселению.
Максимальная нагрузка важнее средней
Средний ежемесячный платёж сглаживает пики. Семья может спокойно выдерживать обычную сумму, но столкнуться с проблемой в месяце, где одновременно стоят промежуточный взнос, ремонт и другие крупные обязательства.
Поэтому в календаре выделяют самый дорогой месяц и проверяют его отдельно.
Так становится видно, действительно ли схема соответствует доходам или её устойчивость держится только на предположении, что никаких дополнительных расходов не появится.
Резерв не стоит полностью превращать в первый взнос
Максимальный первоначальный платёж уменьшает остаток, но одновременно лишает покупателя финансовой подушки. При задержке дохода или внезапных бытовых расходах тогда приходится искать заёмные деньги уже после начала рассрочки.
Размер резерва зависит от стабильности доходов, обязательных расходов семьи и общей продолжительности программы. Универсальная цифра здесь мало полезна.
Важнее проверить, сколько времени покупатель способен выполнять обязательства, если привычный доход временно снизится.
Скидку проверяют по конкретному объекту
Акционная цена может зависеть от первоначального взноса, срока программы, даты полного расчёта или конкретного набора квартир. Поэтому число из рекламы нужно сопоставлять именно с выбранным объектом и условиями покупателя.
В письменном предложении должны остаться цена квартиры и требования, при которых она сохраняется.
Это избавляет от ситуации, когда в разговоре звучало несколько разных цен, а в договор попала самая высокая из них.
Изменение площади после обмеров
Если договор предусматривает перерасчёт после уточнения площади, заранее проверяют формулу. Важно понимать стоимость дополнительной площади, порядок действий при уменьшении метража и срок окончательного расчёта.
Само выражение «перерасчёт по результатам обмеров» без дальнейших условий не показывает финансовых последствий.
Для рассрочки это особенно существенно, если корректировка происходит рядом с крупным последним платежом.
Для сравнения вариантов достаточно четырёх расчётов:
- сложить все платежи по графику;
- добавить обязательные сопутствующие расходы;
- определить месяц с максимальной нагрузкой;
- проверить финансовый резерв на период снижения дохода.
Осмотр квартиры показывает расходы, которых нет в рекламе
Состояние объекта влияет на бюджет независимо от того, как удобно устроена рассрочка. Готовую квартиру можно оценить непосредственно: окна, стены, пол, инженерные выводы, вентиляцию и общие зоны. Для строящегося объекта часть параметров пока существует в спецификации, поэтому при выборе важнее описание отделки и будущий порядок приёмки.
Образец в шоуруме или помещении продаж показывает возможный внешний вид, но не заменяет документы по конкретной квартире. Материал двери, сантехника, покрытие пола и другие элементы должны оцениваться по тому, что предусмотрено условиями передачи.
Окна и наружные конструкции
При осмотре готового объекта окна открывают и закрывают несколько раз. Створка не должна заметно задевать раму или требовать постоянного усилия.
Следы влаги на откосе, повреждение стекла или проблемы с фурнитурой лучше фиксировать сразу. В холодный период также обращают внимание на выраженное движение воздуха возле соединений.
Один бытовой тест не заменяет профессиональную оценку, но показывает, где она может понадобиться.
Санузел и инженерные выводы
В помещении с готовой отделкой проверяют воду, слив, расположение счётчиков и возможность добраться до основных узлов. У квартиры без отделки важнее понять расположение выводов относительно будущей сантехники.
Небольшое смещение на плане иногда сильно влияет на фактическую расстановку оборудования.
Если изменение требует серьёзной переделки, такой расход нужно учитывать ещё до завершения расчётов за квартиру.
Вентиляция и запахи
Работу вентиляции не стоит оценивать только по отсутствию запаха во время показа. При сомнениях нужен более внимательный осмотр, а технические выводы лучше оставлять специалисту.
Посторонний запах может быть связан с разными причинами, от состояния помещений до временных строительных работ.
Для покупателя важнее не угадать причину самостоятельно, а зафиксировать наблюдение и получить понятное объяснение до дорогостоящей отделки.
Шум и общие зоны
Квартиру полезно послушать в тишине. Несколько минут без разговора помогают заметить лифт, техническое оборудование, соседние помещения и общий звуковой фон.
Общие части дома тоже влияют на расходы и бытовой сценарий. Узкие двери, неудобный поворот коридора или отсутствие подходящего доступа к лифту могут осложнить доставку мебели.
Такие особенности не всегда считаются дефектом квартиры, но их последствия оплачивает покупатель.
Приёмку проводят предметно
При передаче квартиры замечания лучше описывать точно: помещение, место и конкретное проявление. «Плохо установлено окно» даёт меньше информации, чем описание створки, которая задевает раму и не закрывается без дополнительного усилия.
Фотографии делают так, чтобы было видно и общее расположение, и сам дефект.
Если стороны расходятся в оценке допустимости конкретного отклонения, лучше привлечь специалиста, чем пытаться заменить измерение спором на месте.
Рассрочка продолжается одновременно с расходами на квартиру
Приёмка и ремонт могут происходить ещё в период, когда часть платежей продавцу не завершена. В этот момент финансовая нагрузка растёт: появляются материалы, услуги специалиста, переезд или временное проживание.
Поэтому будущую дату передачи нужно поставить в тот же календарь, где уже находится рассрочка.
Иногда именно этот период показывает, насколько устойчивым был первоначальный финансовый план.
Договор читают по неблагоприятным сценариям
Удобный способ проверки договора — не только читать его по порядку, но и мысленно разбирать ситуации, когда всё пошло не по идеальному сценарию. Например: платёж задержался, квартира передаётся позже ожидаемого, площадь изменилась, покупатель хочет погасить долг досрочно или больше не может продолжать сделку.
Для каждой ситуации в тексте должны находиться понятные последствия: срок, действие сторон и денежный результат. Если ответ существует только в рекламной памятке или устном комментарии менеджера, ключевое условие остаётся недостаточно определённым.
Просрочка платежа
В договоре проверяют, что считается просрочкой, какие последствия она вызывает и как стороны уведомляют друг друга. Значение имеют не только санкции, но и возможность исправить нарушение до более серьёзных последствий, если это предусмотрено конкретной схемой.
Не стоит исходить из предположения, что уважительная причина автоматически изменит график.
Если покупатель понимает, что платёж может задержаться, порядок взаимодействия лучше знать заранее, а не искать нужный пункт уже после наступления срока.
Расторжение и возврат денег
Отдельно читают, при каких обстоятельствах договор может прекратиться и что происходит с уже внесёнными суммами.
Нужно понимать возможные удержания, сроки возврата и другие финансовые последствия.
Особенно это важно в длинной рассрочке, когда к моменту изменения обстоятельств покупатель уже перечислил значительную часть стоимости.
Уведомления
Пункты о способах уведомления выглядят техническими, пока существенное сообщение не отправлено по каналу, которым покупатель давно не пользуется.
В договоре стоит проверить адреса, электронные средства связи, личный кабинет и обязанность сообщать об изменении контактных данных.
На протяжении всей рассрочки доступ к указанным каналам должен сохраняться.
Платежи и подтверждающие документы
После каждого взноса сохраняют документ, где видны дата, сумма, получатель и назначение. Особенно тщательно стоит хранить подтверждения крупных и нестандартных платежей.
Если график менялся, новый остаток полезно сверять с актуальным документом, а не с первоначальной рекламной таблицей.
Чем длиннее период рассрочки, тем важнее единый комплект договора, приложений, дополнительных соглашений и платёжных подтверждений.
Изменение графика
Если стороны договорились перенести дату, изменить сумму или скорректировать другой параметр, оформление должно соответствовать требованиям самого договора.
Переписка с менеджером полезна как история общения, но не всегда заменяет документ, который действительно изменяет обязательства сторон.
Также важно понимать, имеет ли конкретный сотрудник полномочия подтверждать такое изменение.
Проект договора читают вне помещения продаж
Проект лучше получить до подписания и спокойно изучить вместе со всеми приложениями. Вне переговорной проще пересчитать суммы, сопоставить график и отметить пункты, которые отсылают к другим документам.
Срок действия акции не должен лишать покупателя возможности понять условия крупной сделки.
Если конструкция договора остаётся неясной, имеет смысл передать полный комплект профильному специалисту, а не отправлять только одну страницу с графиком платежей.
Ключи не отменяют проверку расчётов
Покупка квартиры остаётся одновременно проверкой объекта и финансового обязательства. Планировка, документы, качество передачи и будущий ремонт определяют, что именно получает покупатель, а рассрочка отвечает за то, как и когда за это придётся платить.
Удобный график может дать время распределить нагрузку или подготовить деньги из другого источника. Но преимущество сохраняется только тогда, когда цена действительно понятна, крупные платежи не спрятаны в конце, а семейный бюджет выдерживает наиболее дорогой период.
Перед передачей квартиры расчёт проверяют ещё раз
К моменту получения ключей полезно сверить внесённые суммы, текущий остаток и дальнейший график. Особенно если за время строительства появлялись дополнительные соглашения или менялись условия.
Не стоит считать передачу помещения автоматическим подтверждением того, что финансовая часть полностью понятна обеим сторонам.
Ключи и расчёты относятся к одной сделке, но могут находиться на разных этапах.
Приёмка и последний платёж должны помещаться в один бюджет
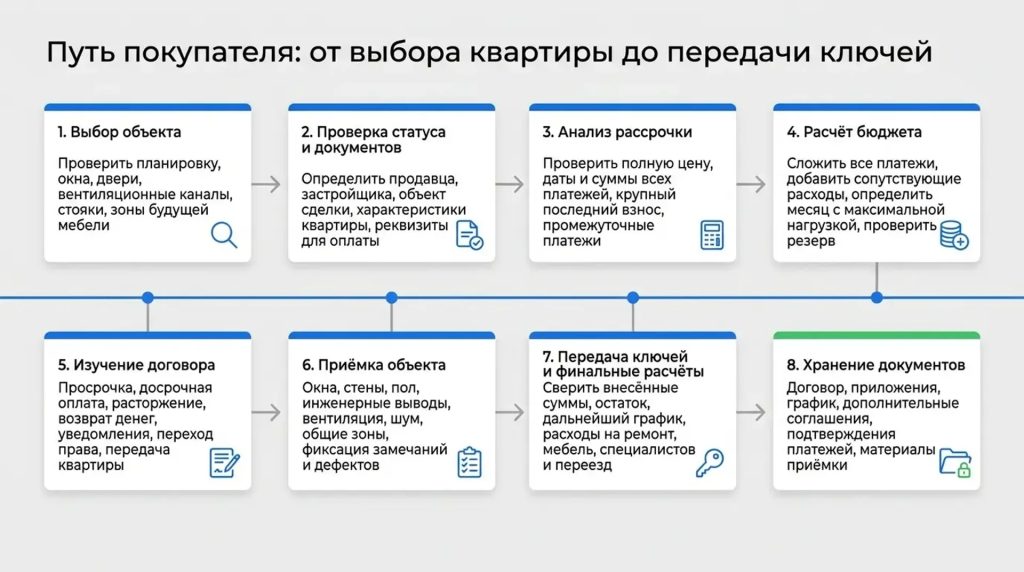
Если крупный взнос приходится на период передачи квартиры, рядом с ним обычно возникают ремонт, мебель, услуги специалистов и переезд. Эти траты лучше видеть в календаре заранее.
Иначе схема, которая несколько месяцев казалась комфортной, внезапно становится напряжённой именно в момент, когда семья готовится к заселению.
Поэтому последний этап рассрочки оценивают вместе с фактическими расходами на получение квартиры.
Документы сохраняют после получения ключей
Договор, приложения, график, дополнительные соглашения, документы об оплате и материалы приёмки не теряют значения после передачи объекта.
Пока расчёты и оформление не завершены в полном объёме, к ним может потребоваться вернуться.
Единая папка с актуальными версиями документов практичнее переписки, распределённой между почтой, мессенджерами и личным кабинетом.
Финальное решение строится на трёх совпадениях
Перед сделкой должны совпасть три вещи: конкретная квартира с её документальным описанием, полная стоимость с финансовыми возможностями покупателя и график передачи с будущими расходами.
Если объект подходит, но последний платёж требует неопределённого будущего кредита, финансовая схема остаётся слабым местом. Если рассрочка удобна, но договор недостаточно ясно описывает квартиру или условия передачи, проблема уже лежит в другой плоскости.
Поэтому рассматривать только планировку или только размер ежемесячного платежа недостаточно. Покупатель приобретает не рекламную цену и не набор квадратных метров по отдельности, а целую связку обязательств.
Перед подписанием полезно ещё раз пройти по этой цепочке без менеджера: объект, документы, полная цена, каждый платёж, передача, приёмка и будущий ремонт. Если какой-то пункт по-прежнему требует устного пояснения вместо понятной записи, его лучше закрыть до того, как очередной платёж превратит вопрос в уже принятое финансовое обязательство.